アパート建築や一括借り上げを勧められたときに確かめること
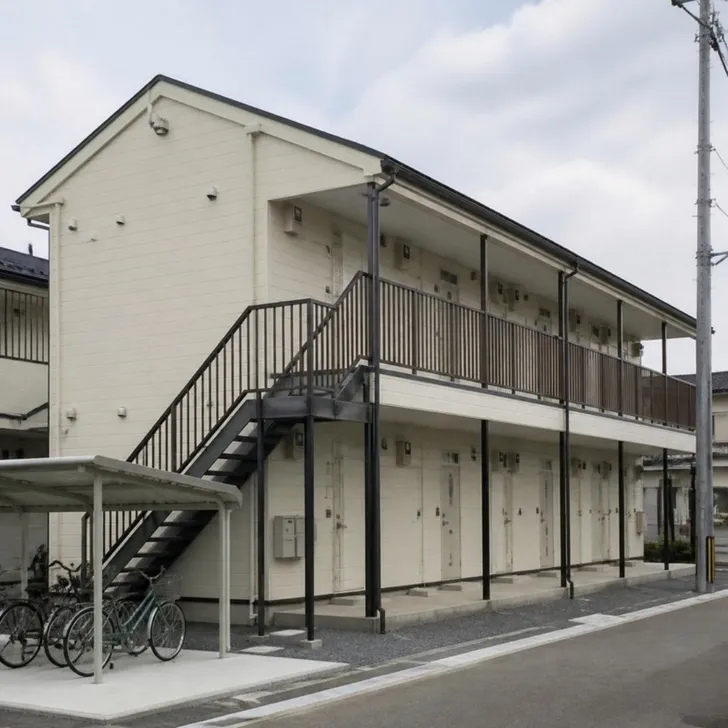
「30年一括借り上げで安心」という提案を受けたら、契約の前に家賃の前提と改定の条件を確かめてください。提案書を持ち込んでいただければ、ほかの選択肢と並べて比べます。
こんな方に
- 建築会社や金融機関からアパートの提案書を受け取った
- 一括借り上げの家賃が、ずっと続くのか分からない
- 提案された利回りが妥当か知りたい
知っておきたいこと
一括借り上げは、空室のリスクを運営会社が負う代わりに、家賃は相場の80〜90%ほどになるのが一般的です。また、2年ごとの家賃改定の条項があることが多く、30年間同じ家賃が続くわけではありません。利回りは、駅からの距離・周辺の供給の多さ・借入の比率・修繕の積み立てで下がります。工務店えらびでは、家賃・空室・修繕の前提を分けて示します。
費用の目安(アパートと比べる方法)
| 活用方法 | 初期費用の目安 | 表面利回りの目安 | 相続税評価への効果 | 手間・リスク |
|---|---|---|---|---|
| 木造アパート(6〜8戸) | 5,000〜8,000万円(坪70〜90万円) | 6〜9% | 貸家建付地・借入で大 | 空室・修繕・借入 |
| 戸建賃貸(1〜2棟) | 1,500〜2,500万円/棟 | 6〜8% | 中 | 入居期間が長く手間少 |
| 月極駐車場(舗装) | 20〜40万円/台 | 3〜8% | 小(更地評価) | 手間少・転用しやすい |
※相場表にもとづく目安。一括借り上げの家賃水準と改定の頻度は一般的な例で、契約ごとに異なります。収支は試算で保証するものではありません。
ご自身でできる準備
- 提案書の「家賃改定」「契約解除」について書かれた箇所に印をつける
- 提案された家賃が、近くの似た物件の家賃と比べてどうかを調べる
- 借入の額と返済期間を書き出す
一括借り上げ30年の提案書を持ち込み
作例:九州・70代
ご相談
営業担当は「30年安心」と言うが本当か。
窓口の対応
提案書の家賃改定条項の読み方をお伝えし、借入なしの案を含む比較表をお送りしました。