相続した土地を活用するか売るか、5つの方法を一つの表で比べる
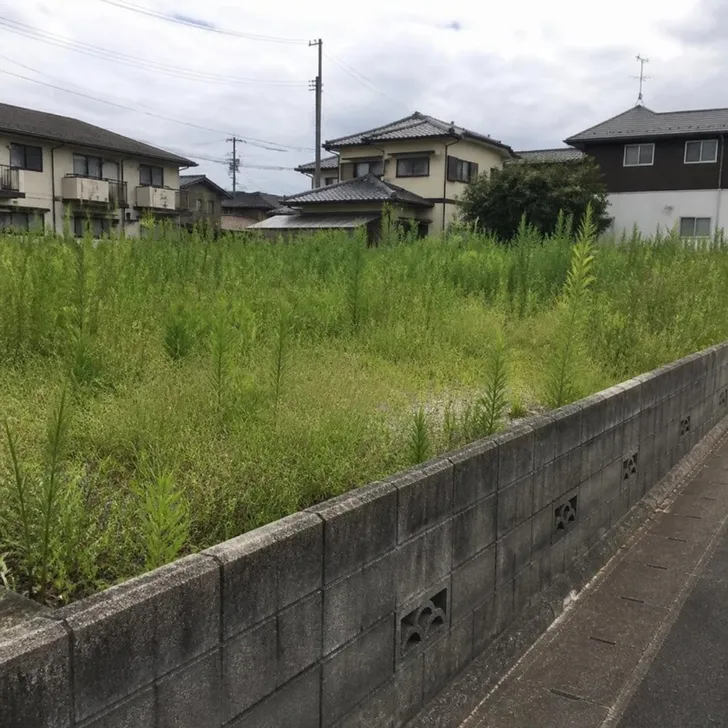
相続した土地は、使わないままでも固定資産税がかかります。アパート・戸建賃貸・駐車場・トランクルーム・売却を並べて比べると、自分に合う選択肢が見えてきます。
こんな方に
- 相続した土地の固定資産税だけを払い続けている
- 何に使えばいいか、そもそも活用すべきか分からない
- 子どもに借金を残したくない
知っておきたいこと
活用方法によって、初期費用・利回り・相続税評価への効果・手間が大きく違います。借入をして建てるアパートは相続税評価への効果が大きい一方、空室・修繕・借入のリスクがあります。駐車場は手間が少なく転用しやすい反面、相続税評価への効果は小さめです。今後住む予定がなく、借入に不安があり、地域の賃貸需要が弱い場合は、売却が最善のこともあります。収支は前提条件による試算で、保証するものではありません。
費用の目安(活用方法別)
| 活用方法 | 初期費用の目安 | 表面利回りの目安 | 相続税評価への効果 | 手間・リスク |
|---|---|---|---|---|
| 木造アパート(6〜8戸) | 5,000〜8,000万円(坪70〜90万円) | 6〜9% | 貸家建付地・借入で大 | 空室・修繕・借入 |
| 戸建賃貸(1〜2棟) | 1,500〜2,500万円/棟 | 6〜8% | 中 | 入居期間が長く手間少 |
| 月極駐車場(舗装) | 20〜40万円/台 | 3〜8% | 小(更地評価) | 手間少・転用しやすい |
| コイン駐車場(運営会社に貸す) | ほぼ0(運営会社負担) | 2〜5%(地代) | 小 | 最少 |
| トランクルーム | 500〜1,500万円 | 8〜15%(稼働率次第) | 小 | 集客に時間 |
| 売却 | 仲介手数料3%+6万円、譲渡税 | — | — | 手元資金化 |
※相場表にもとづく目安。測量・境界確定(30〜80万円)、解体、造成、上下水道の引込は含みません。相続税の個別の額は税理士の計算が必要です。
ご自身でできる準備
- 土地の所在地と面積(坪または㎡)を、固定資産税の通知書などで確認する
- 現況(更地・古家・貸家・農地・駐車場)を確かめ、写真を撮る
- 目的(収入・相続税対策・手放したい)を家族で話し合っておく
相続した200坪の土地と空いた古い貸家
作例:関東・60代
ご相談
何が一番いいのか、営業ではない立場の意見を聞きたい。
窓口の対応
アパート・戸建賃貸・駐車場・売却を比較表で並べ、借入なしの駐車場案も提示しました。